Sócio-proprietário
Wesley Thiago Silvestre Pinto
OAB/SP 258.878
Especialista em Direito dos Contratos pelo IICS-CEU, Instituto de Ciências Sociais
Ver o perfil
Guaratinguetá, SP

02 Segurados e beneficiários com indenização recusada
A seguradora recebeu o prêmio durante anos e, no momento do sinistro, recusou o pagamento. Boa parte dessas negativas se apoia em cláusula genérica ou em alegação que o próprio Judiciário já considerou insuficiente.
Recusa sob alegação de que o segurado já tinha a doença na contratação, sem que a seguradora tivesse exigido exame médico prévio e sem prova de má-fé.
Negativa ou redução da indenização com base na idade, ou reajuste que inviabiliza a manutenção do contrato depois de anos de pagamento.
Recusa em seguro de automóvel por divergência de perfil, condutor não declarado, CNH vencida ou irregular, sem demonstração de que isso agravou o risco.
Alegação genérica de agravamento do risco usada para afastar a cobertura, sem prova do nexo entre a conduta apontada e o sinistro.
Recusa de cobertura de vícios de construção, danos estruturais no imóvel financiado ou de quitação do saldo devedor por morte ou invalidez.
Negativa de home care, de internação, de medicamento, de prótese ligada ao ato cirúrgico ou de tratamento prescrito pelo médico assistente.
Reconheceu a sua situação em algum desses pontos? Mande os documentos que você já tem em mãos.
Falar com especialista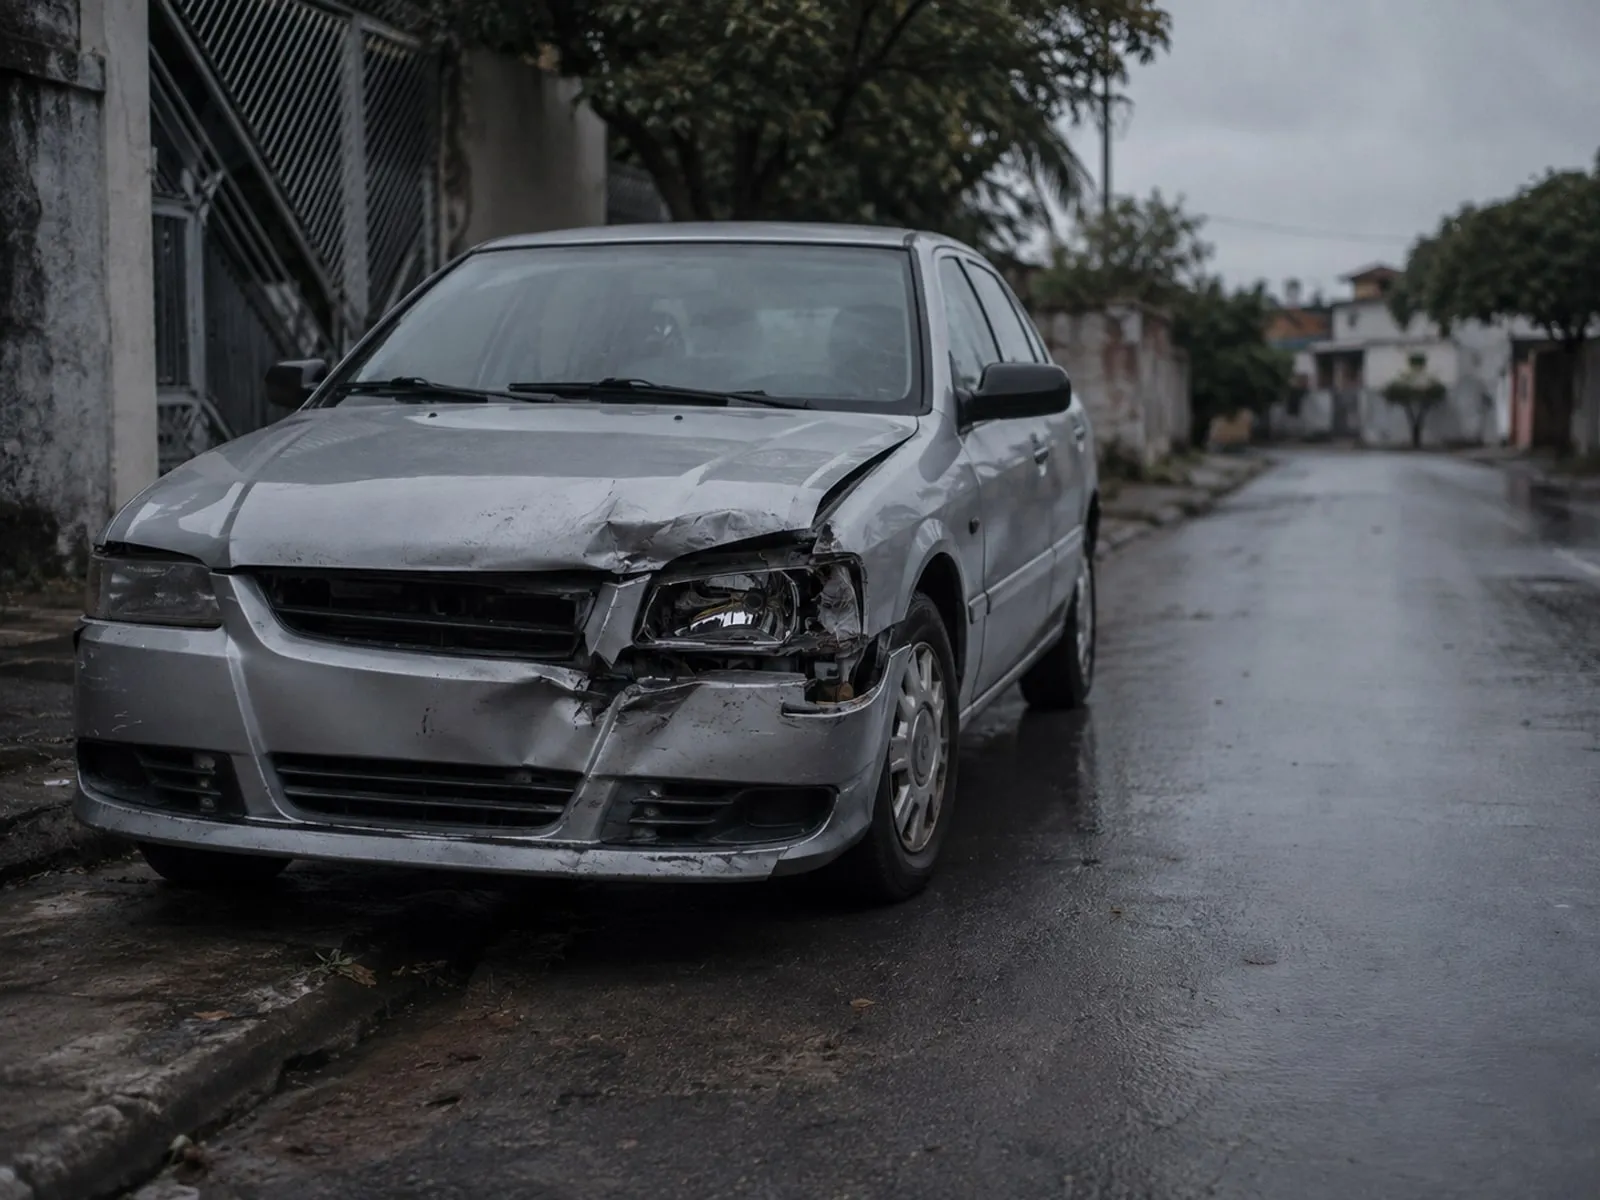
Elegibilidade
Nenhum destes itens garante resultado por si só. Eles indicam que a situação merece análise técnica.
O que fazemos
Como funciona
Etapa 01
Apólice, comprovantes de pagamento, carta de negativa, documentos do sinistro e relatórios médicos, quando for o caso.
Etapa 02
Comparamos o motivo apresentado pela seguradora com o que consta na apólice e com o entendimento consolidado dos tribunais.
Etapa 03
Explicamos se cabe pedido administrativo, ação judicial ou tutela de urgência, e qual o prazo envolvido em cada caminho.
Etapa 04
A ação é proposta e você acompanha cada decisão relevante até o desfecho.
A análise inicial dos documentos é feita pelo escritório antes de qualquer decisão sua.
Enviar meus documentosA aplicação de cada dispositivo depende dos fatos e das provas do caso concreto.
A pretensão do segurado contra a seguradora prescreve, em regra, em um ano. O pedido administrativo de pagamento suspende esse prazo até a resposta da seguradora, conforme a Súmula 229 do STJ. Por ser um prazo curto, procurar orientação logo após a negativa faz diferença.
Depende. Se a seguradora aceitou o contrato sem exigir exames médicos prévios, ela não pode alegar depois a existência de doença anterior, salvo se comprovar má-fé do segurado. É o que diz a Súmula 609 do STJ.
Não necessariamente. A discussão é se a informação divergente efetivamente agravou o risco do sinistro que aconteceu. Sem essa relação, a recusa costuma ser questionável.
Quando o tratamento domiciliar é prescrito pelo médico assistente como continuidade da internação, a recusa é frequentemente afastada em juízo, inclusive por meio de tutela de urgência, que é analisada em prazo curto.
Ela ajuda bastante, porque fixa o motivo alegado. Se a seguradora recusou apenas por telefone, o pedido pode ser formalizado por escrito para obter a resposta documentada.
Nem toda recusa gera dano moral. Ele costuma ser reconhecido quando a negativa agrava a situação de quem já está em condição vulnerável, como no caso de tratamento de saúde interrompido.
Varia conforme a comarca, a complexidade da prova e a necessidade de perícia. Pedidos de urgência em saúde são analisados em dias, enquanto a discussão do mérito segue o trâmite normal.
Ficou alguma dúvida que não está aqui? Pergunte direto ao escritório.
Falar com especialistaOnde atendemos
O escritório fica em Guaratinguetá e atende clientes de toda a região do Vale do Paraíba, entre elas Aparecida, Lorena, Pindamonhangaba, Taubaté, Cachoeira Paulista, Cruzeiro, Roseira, Potim. O atendimento inicial pode ser feito a distância, com envio dos documentos por meio digital.
Sócio-proprietário
OAB/SP 258.878
Especialista em Direito dos Contratos pelo IICS-CEU, Instituto de Ciências Sociais
Ver o perfil
Advogado associado
OAB/SP 531.067
Graduado pela Universidade Salesiana de São Paulo
Ver o perfilDr. Thiago Silvestre é um excelente advogado, de dedicação incansável durante todo o processo. Sua competência e comprometimento fizeram toda a diferença para alcançarmos um desfecho favorável. Recomendo muito!
Profissional que trabalhou muito bem no caso de minha família e com tão pouco tempo conseguiu resolver nos problemas! Um excelente profissional que tive o prazer de conhecê-lo, recomendo a todos sem dúvidas!
Muito satisfeita com o serviço prestado da Silvestre Advocacia. Ótimo profissional por sua dedicação e competência e confiança em realizar o serviço solicitado. Superou minhas expectativas.
Textos que explicam prazos, documentos e o que costuma ser discutido nesse tipo de caso.
Negativa de cobertura
O prazo do segurado contra a seguradora é curto. Veja quais documentos reunir, como formalizar o pedido e quais motivos de recusa costumam ser questionados.
22 de ago. de 2026 8 min
Profissionais da saúde
Grau mínimo, médio ou máximo, o papel da perícia e o que muda para quem trabalha em hospital particular ou filantrópico. Guia prático para profissionais da saúde.
26 de ago. de 2026 7 min
Professores da rede estadual
Como ler o holerite do professor da rede estadual de São Paulo, quais verbas costumam ser calculadas a menor e por que o prazo de cinco anos muda tudo.
18 de ago. de 2026 7 min
Outras frentes
Verbas calculadas a menos no holerite, sexta-parte, adicionais por tempo de serviço e isenção de imposto de renda por doença grave.
03Insalubridade, periculosidade, piso salarial, desvio de função, horas extras, plantões e verbas rescisórias.
Atendimento
Envie os documentos que você já tem em mãos. A primeira conversa serve para verificar prazos, entender a situação e explicar quais caminhos existem.
Segunda a sexta, das 9h às 18h. O envio deste formulário não cria relação de cliente e advogado, e não substitui a análise dos documentos do caso.
Enviar mensagem
Cookies e privacidade
Usamos cookies necessários ao funcionamento do site e, com a sua autorização, cookies de medição e de campanhas para entender o desempenho das páginas. Você pode mudar essa escolha quando quiser. Ler a política de privacidade.